元本割れとは
元本割れ(がんぽんわれ)とは、投資したお金(元本)よりも、今の評価額や、売ったときに戻ってくるお金が少なくなってしまうことです。
たとえば100万円で買った株や投資信託の価値が90万円になれば、10万円の元本割れです。
| 元本 | 最初に投資したお金(買ったときに払った金額) |
|---|---|
| 元本割れ | 今の価値や戻ってくるお金が、元本を下回っている状態 |
| 元本保証 | 元本が減らないことが約束されていること(預金など) |
株や投資信託は元本が保証されていないため、値下がりすれば元本割れは普通に起こります。
投資を始めるときは「元本割れすることがある」という前提で、なくなっても生活に困らないお金で行うのが基本です。
元本割れする商品・しない商品
お金を預けたり投資したりする商品は、元本が保証されているものと、されていないものに分かれます。
主なものを比べると次のとおりです。
| 銀行の預金 | 元本保証。銀行が破綻しても、預金保険で1金融機関あたり元本1,000万円とその利息までは保護される |
|---|---|
| 個人向け国債 | 額面で換金できるので元本割れしない(発行から1年たてば中途換金できるが、直前2回分の利子相当額が差し引かれる) |
| 株式 | 元本割れすることがある。株価の値下がりや、会社の倒産で起きる |
| 投資信託 | 元本割れすることがある。値下がりのほか、手数料や信託報酬も影響する |
| 外貨預金 | 外貨の金額は減らなくても、円高になると円に戻したときに元本割れすることがある |
| 債券(個人向け国債以外) | 満期まで持てば額面で戻るが、途中で売ると価格次第で元本割れすることがある。発行体が破綻した場合も同様 |
商品ごとの細かい条件は、利用する金融機関の説明書や公式サイトで必ず確認してください。
株・投資信託で元本割れする理由
- ●株価・基準価額の値下がり:業績の悪化や景気の後退、相場全体の下落などで価格が下がる
- ●手数料・信託報酬:売買手数料や、投資信託を持っている間にかかる信託報酬の分だけ、値動きがなくても資産が減る
- ●為替の変動:米国株や海外の投資信託は、円高になると円に換算した価値が下がる
- ●会社の倒産:株を持っている会社が倒産すると、株の価値がほぼゼロになることがある
このうち、株価の値下がりは毎日のように起こるものです。
長く投資を続けていれば、一時的に元本割れする期間があるのは珍しいことではありません。
元本割れと含み損・借金の違い
| 元本割れ | 投資したお金より価値が減っている状態のこと(売る前・売った後の両方で使われる) |
|---|---|
| 含み損 | まだ売っていない株の、今売ったら出る損失。売るまで確定しない |
| 借金 | 投資したお金以上の支払いが必要になること。現物取引では起こらない |
株を現物取引(自分のお金の範囲で買う取引)で買っている場合、損失は最大でも投資した金額までです。
元本割れはしても、それが借金になることはありません。
借金になりうるのは、信用取引や借りたお金での投資など、投資額を超える損失が出うる場合です。

元本割れしたときの対処法
元本割れしたときに一番避けたいのは、慌てて売ったり、理由もなく買い増したりすることです。
まずは、なぜ下がったのかを確認してから判断しましょう。
1. 下がった理由を確認する
相場全体が下がっているのか、その銘柄だけが下がっているのかで判断は変わります。
業績の悪化など、買った理由そのものが崩れている場合は、持ち続ける理由がなくなっているかもしれません。
2. 持ち続ける・売る・買い増すを決める
- ●持ち続ける:買った理由が変わっておらず、長期で持つつもりの余裕資金なら選択肢になる
- ●売る(損切り):買った理由が崩れた、あらかじめ決めた損切りラインに達した場合
- ●買い増す(ナンピン):計画していた分割買いの範囲でのみ。損失を取り戻すための買い増しは危険
3. NISAの場合の注意点
NISA口座で元本割れした商品を売って損失を確定させても、その損失は他の口座の利益と相殺(損益通算)できず、翌年以降への繰り越しもできません。
NISAで元本割れしたときは、税金の面でのメリットがない分、売るかどうかをより慎重に考える必要があります。
詳しくは金融庁や利用している金融機関の案内を確認してください。
元本割れのリスクとうまく付き合う
株や投資信託で元本割れを完全に避ける方法はありません。
ただ、一度に大きく減るリスクを抑える考え方はあります。
- ●分散する:1つの銘柄や1つの国に集中させず、複数に分けて投資する
- ●時間を分ける:一度にまとめて買わず、何回かに分けて買う
- ●長い目で見る:短期間の値動きに振り回されず、何年単位で考える
- ●余裕資金で投資する:近いうちに使う予定のお金は、元本保証のある預金などに置いておく
いずれも、利益や元本を保証するものではありません。
自分がどのくらいの元本割れなら落ち着いていられるかを知っておくことも大切です。
仮想資金で元本割れを体験してみる
元本割れしたときに自分がどう感じ、どう判断するかは、実際に経験してみないとわかりません。
本物のお金で初めて経験する前に、仮想資金で一度体験しておくのがおすすめです。
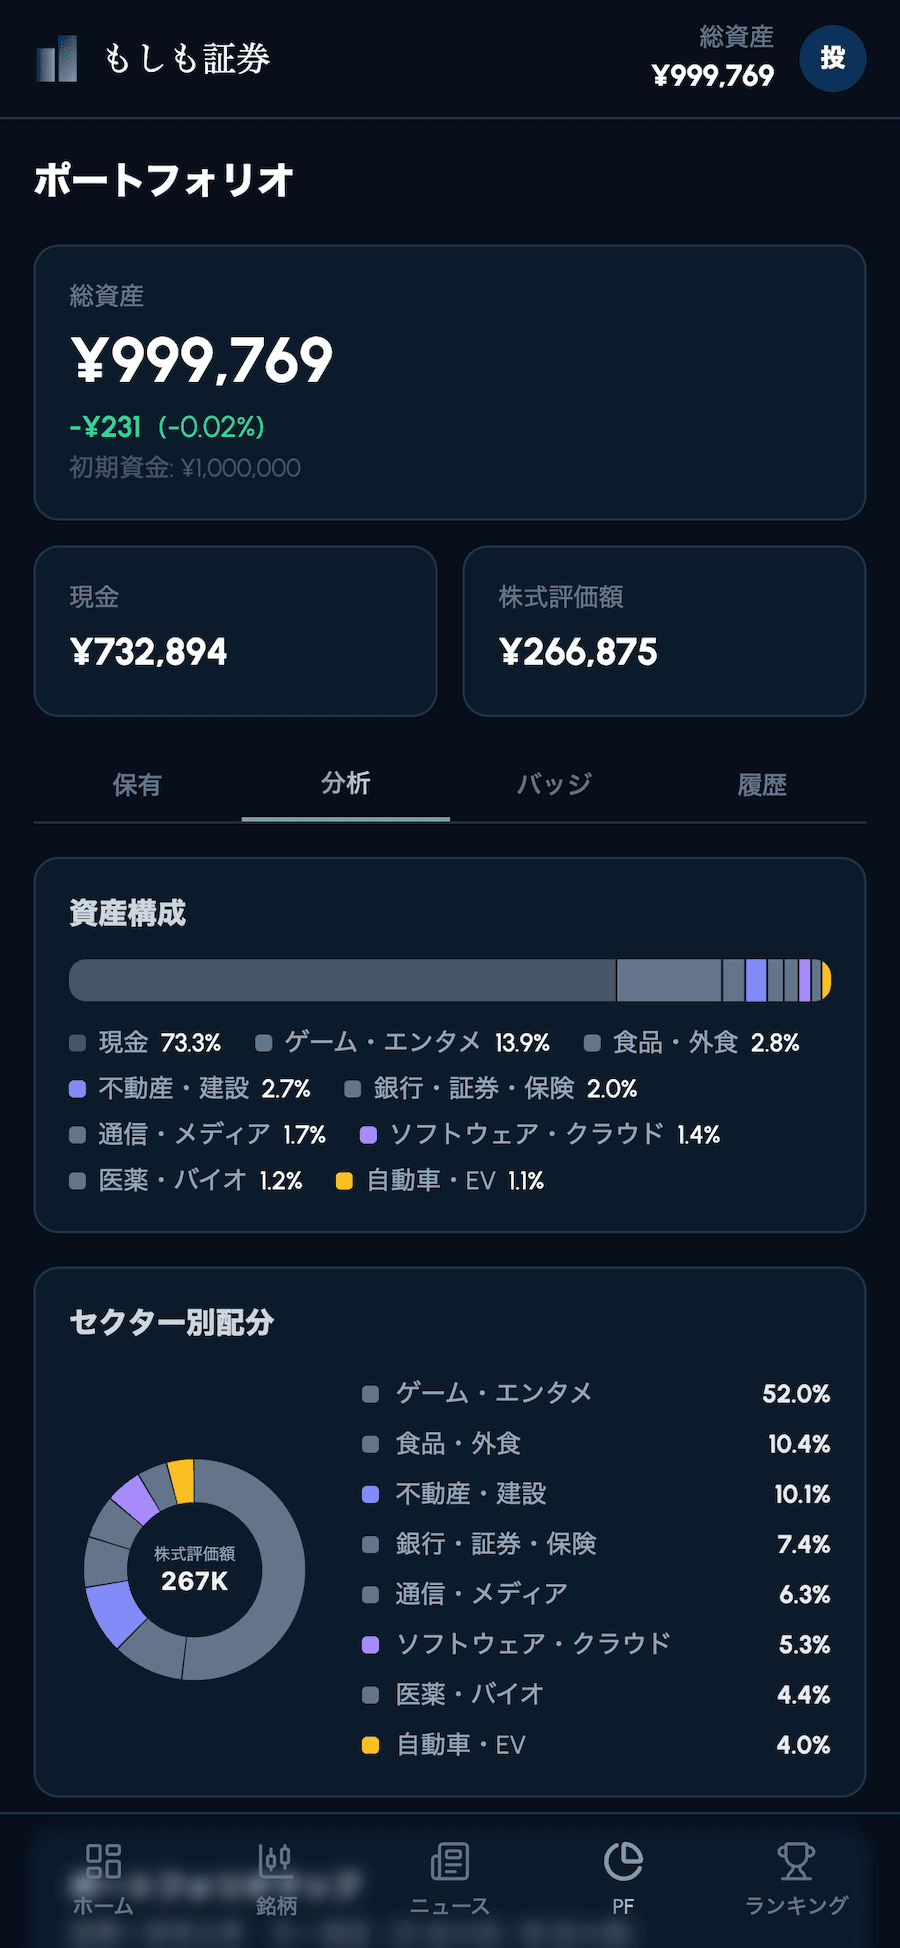
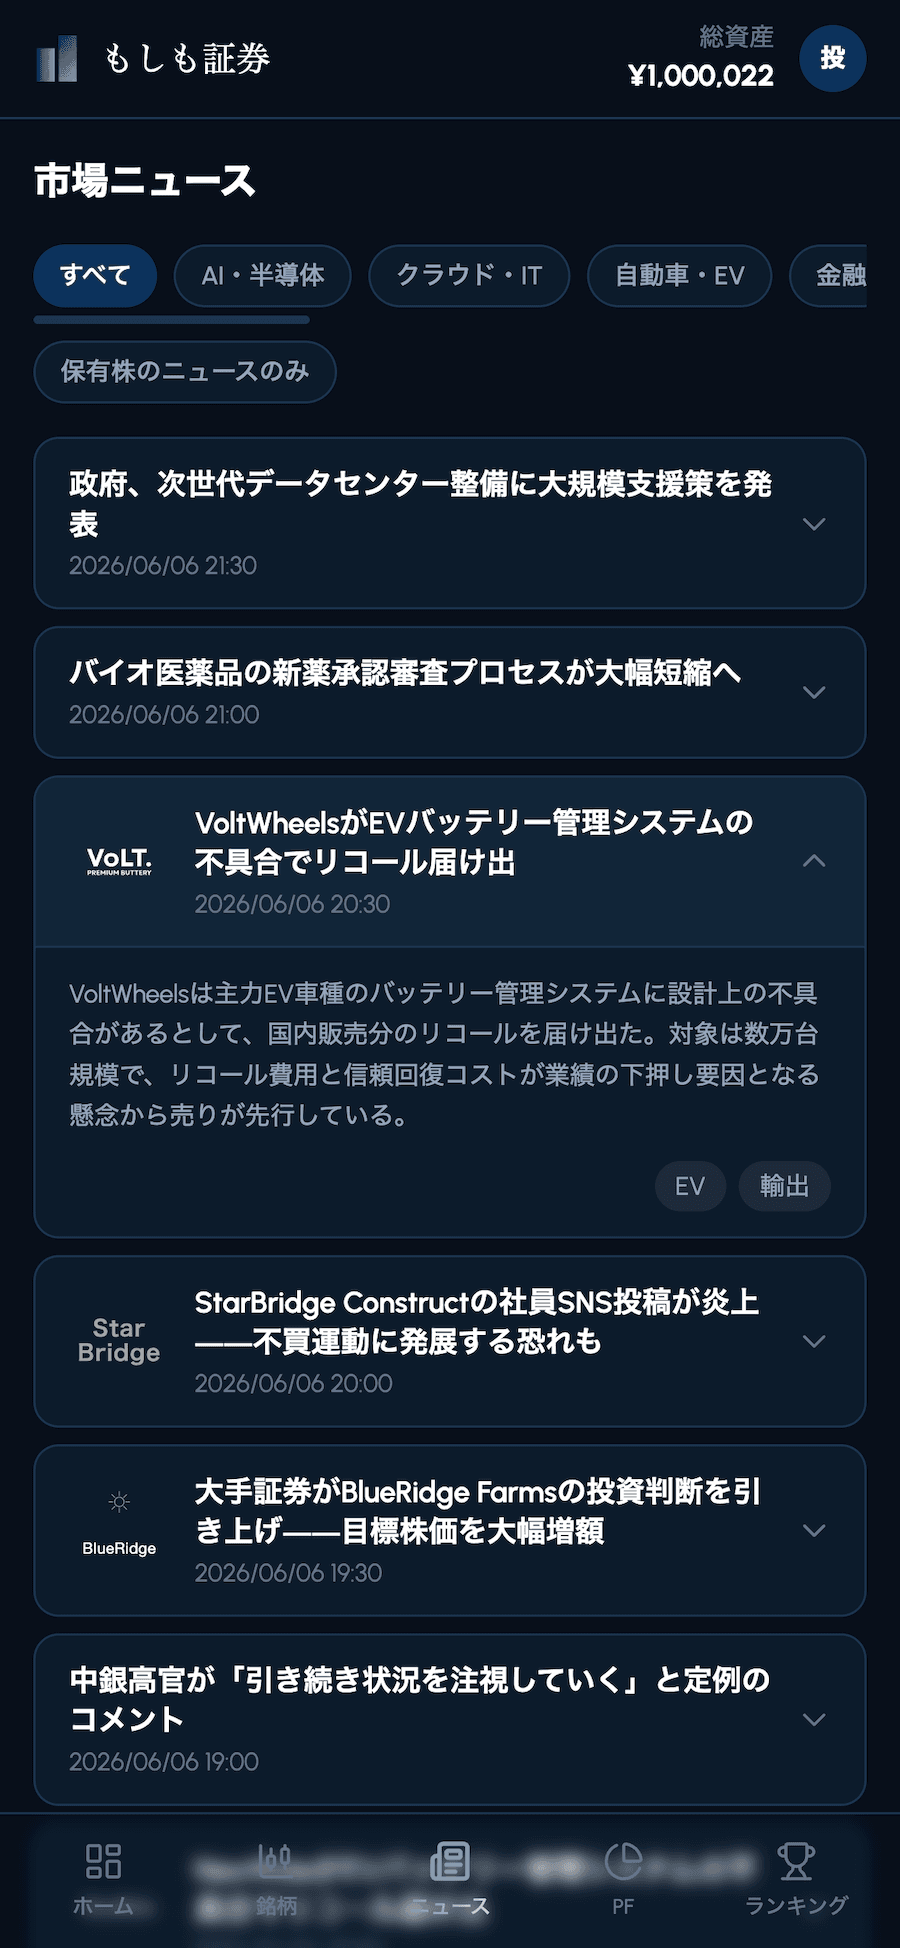
「もしも証券」は、仮想資金100万円で日米200社以上の架空企業の株を売買できる無料の株取引シミュレーションゲームです。
ニュースで株価が動き、投資した金額より資産が減る「元本割れ」も、ゲームの中で実際に起こります。
使うのは架空のお金なので、元本割れしても実際の資産は減りません。
「持ち続けるか、売るか、買い増すか」の判断を、何度でも安全に練習できます。
いまの共有マーケットの株価です。銘柄を押すと、チャートやニュースをログインなしで見られます。
ログインなしでのぞくよくある質問
元本割れとはどういう意味ですか?
投資したお金(元本)よりも、今の評価額や売ったときに戻ってくるお金が少なくなることです。たとえば100万円で買った株が90万円に値下がりすれば、10万円の元本割れです。
元本割れしたら借金になりますか?
株を現物取引で買っている場合はなりません。損失は最大でも投資した金額までです。借金になりうるのは、信用取引や借りたお金での投資など、投資額を超える損失が出うる場合です。
元本割れしない投資はありますか?
預金や個人向け国債のように元本が保証されている、または額面で換金できる商品はありますが、その分、増える期待も小さくなります。株や投資信託は元本が保証されていないため、元本割れすることがあります。
NISAで元本割れしたらどうなりますか?
売らなければ損失は確定しません。売って損失を確定させた場合、NISA口座の損失は他の口座の利益と損益通算できず、翌年以降への繰り越しもできない点に注意が必要です。